


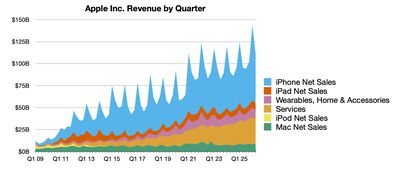
Apple je imel izjemno močno finančno četrtletje. V drugem fiskalnem četrtletju leta 2026 (koledarsko prvo četrtletje) je podjetje poročalo o prihodkih v višini 111,2 milijarde dolarjev , kar ni le preseglo pričakovanj analitikov, temveč je tudi doseglo najboljše prvo četrtletje doslej. To je znaten medletni skok z lanskih 95,4 milijarde dolarjev – kljub dejstvu, da so druga fiskalna četrtletja po prazničnem času tradicionalno mirnejša.
iPhone kot glavni motor rasti
IPhone je bil nedvomno gonilna sila rezultatov. Njegova prodaja je poskočila na skoraj 57 milijard dolarjev , kar predstavlja medletno rast za več kot 20 %. Po navedbah Appla je nova serija iPhonov 17 postala najuspešnejša v zgodovini podjetja – tako pri obstoječih strankah kot pri tistih, ki so iPhone kupovali prvič.

Povpraševanje je bilo tako veliko, da Apple ni mogel slediti povpraševanju. Glavna težava se je izkazala za proizvodno zmogljivost naprednih čipov (A19 in A19 Pro), ki si delijo proizvodni proces s čipi umetne inteligence – in po katerih je trenutno izjemno veliko povpraševanje. Z drugimi besedami: če ne bi bilo teh omejitev, bi bile številke lahko še višje.
Uspeva v vseh kategorijah
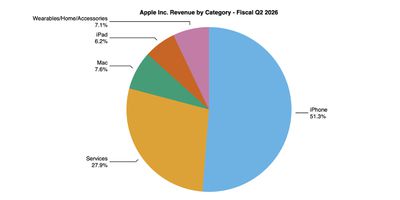
Solidna rast je bila zabeležena v praktično vseh segmentih izdelkov:
- Mac : 8,4 milijarde dolarjev (+6 %)
- iPad : 6,9 milijarde dolarjev (vrnitev k rasti po slabšem letu)
- Nosljive naprave (Apple Watch, AirPods itd.) : 7,9 milijarde dolarjev (+5 %)
- Storitve : 30,9 milijarde dolarjev (nov rekord)
Storitve so že dolgo eden najstabilnejših stebrov Appla, podjetje pa je napovedalo, da njegov ekosistem zdaj vključuje več kot 2,5 milijarde aktivnih naprav , kar je še en rekord doslej.
Manjša motnja v sicer zelo pozitivni sliki so naraščajoči stroški pomnilnika , ki bodo po mnenju vodstva podjetja v prihodnjih mesecih še bolj pritiskali na marže.
Mac se vrača, Apple pa zaostaja v proizvodnji
Segment Macov ne raste tako dramatično kot iPhone, vendar je tudi tukaj opaziti pozitiven trend. Novi modeli, vključno z nizkocenovnim MacBookom Neo, so bili deležni ogromnega povpraševanja – tako velikega, da se Apple težko proizvaja.
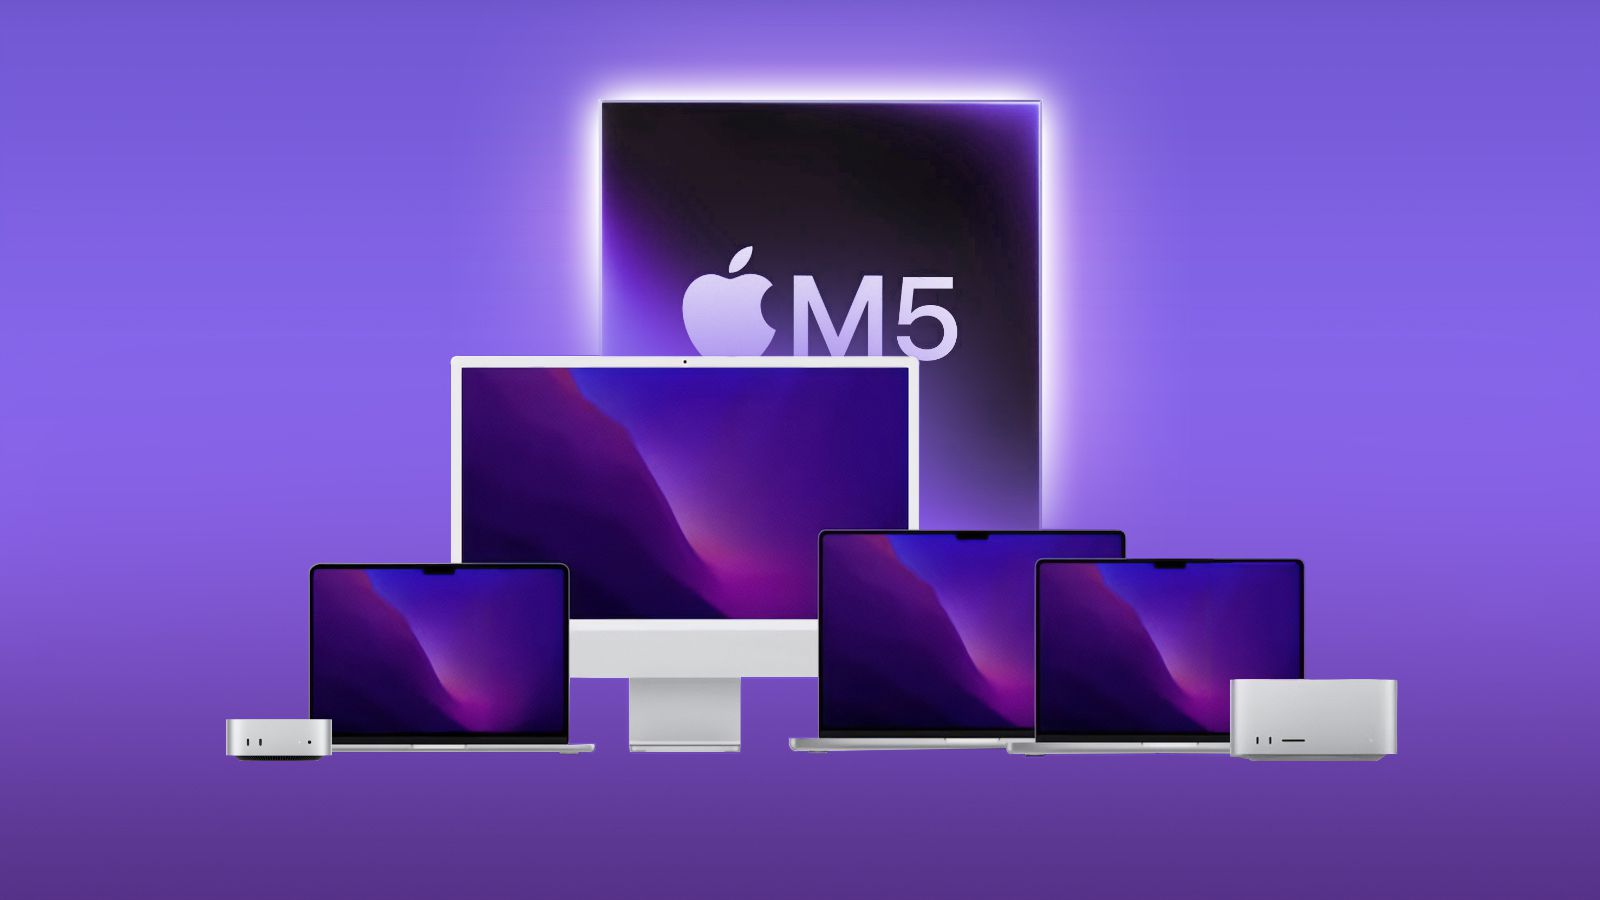
Povpraševanje je še posebej veliko za Mac mini in Mac Studio, ki ju kupci kupujejo v razsutem stanju kot naprave z umetno inteligenco. Apple je priznal, da je podcenil povpraševanje in da bi lahko trajalo več mesecev, da bi se ponudba uskladila s povpraševanjem.
[referenca seznama izdelkov ps_product_list=”14329011,14327970,14328037″]
[referenca seznama izdelkov ps_product_list=”14329012,14329016,14328085″]
Umetna inteligenca kot prednostna naloga, naložbe rastejo
Umetna inteligenca postaja ključna tema. Apple je potrdil, da bo še naprej veliko vlagal v umetno inteligenco in da se izdatki za raziskave in razvoj na tem področju povečujejo. Podjetje vidi priložnosti tako v izdelkih kot v storitvah.
Zanimivo je tudi, da je Apple omenil nadaljnje sodelovanje z Googlom, hkrati pa poudaril, da razvija tudi lastne rešitve.
Delničarji imajo razlog za veselje
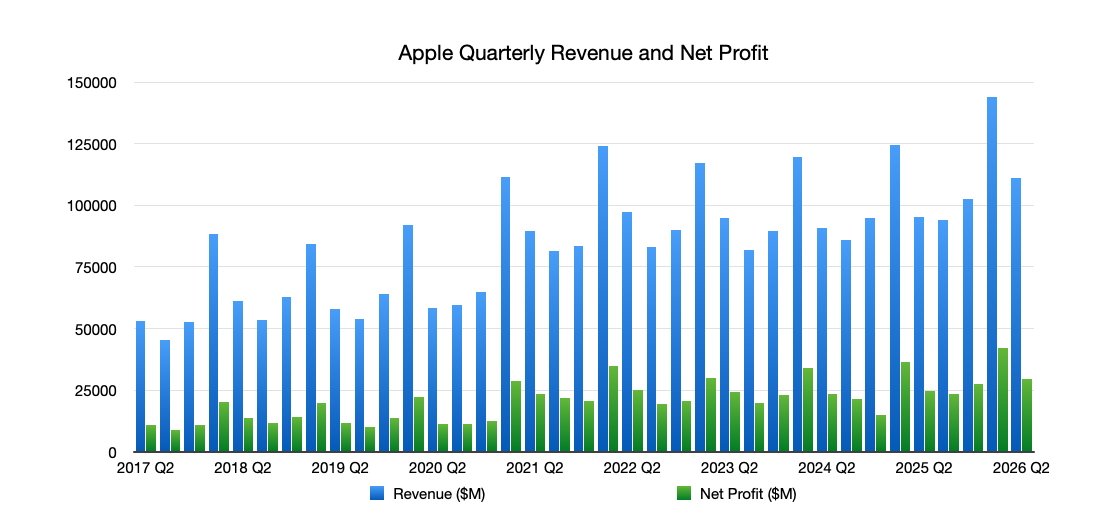
Apple je tudi napovedal:
- nov program odkupa delnic v vrednosti 100 milijard dolarjev
- povečanje dividende za 4 % na 0,27 USD na delnico
To jasno kaže, da ima podjetje dovolj denarja in samozavesti za prihodnja leta.
Apple za naslednje četrtletje pričakuje rast prihodkov od 14 % do 17 % , pri čemer naj bi storitve rasle s podobnim tempom kot lani. Glede iPadov je manj negotovosti zaradi primerjave z močnim obdobjem lanskega leta.
Poleg tega pridejo v poštev tudi zunanji dejavniki – kot so tarife ali cene komponent, ki so dandanes zelo nestabilne.

Apple se trenutno zdi dobro naoljen stroj. Raste v vseh segmentih, ima močno bazo strank, rekordno prodajo in stabilne storitve. Sooča pa se tudi z novimi izzivi – od omejitev dobave do naraščajočih stroškov in pritiska na inovacije na področju umetne inteligence.
In nad vsem tem visi eno veliko vprašanje: kako bo Apple izgledal pod Johnom Ternusom?


